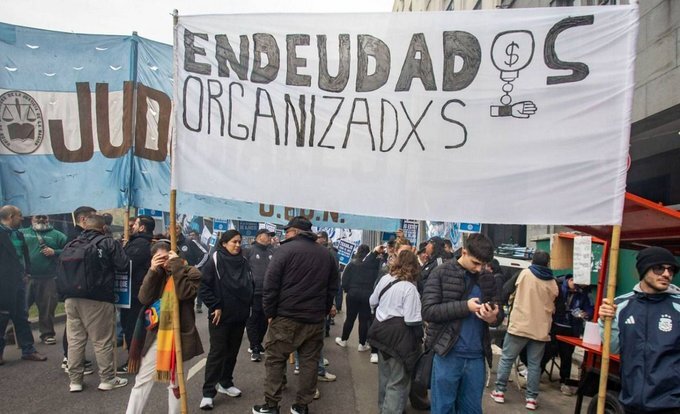
Continúa el debate sobre la problemática del endeudamiento familiar en la Argentina, cuestión que se profundiza mes a mes según marcan las estadísticas. En ese sentido, surgen diferentes espacios para pensar ya no solamente en un diagnóstico, sino en herramientas y alternativas jurídicas existentes frente a esta problemática que afecta a cada vez más personas en nuestro país: el viernes pasado se llevó adelante una jornada en la Universidad Nacional del Sur.
Uno de los profesionales que expuso allí fue Darío Graziabile, juez civil y comercial, aseguró que «el objetivo de estas actividades que llevamos adelante es dar a conocer qué se puede hacer antes de llegar a la vía judicial; apuntar a cuáles son las alternativas teniendo en cuenta las herramientas legales presentes que existen a día de hoy, sin pensar en ninguna modificación de las normativas vigentes. Es importante hacer hincapié en que la deuda no es mala de por sí, siempre y cuando se pueda pagar. Pusimos de manifiesto cómo puede hacer una persona para negociar con su acreedor antes de llegar a la etapa judicial, qué se puede hacer durante la etapa del juicio, qué hacer si fracasan todas las alternativas ante la posibilidad de quiebra, etc».
«Más allá de los números de endeudamiento general que ya se conocen, en el último semestre se incrementó significativamente la quiebra de los consumidores.» Darío Graziabile.
¿Cuáles son algunas de las alternativas más presentes? El jurista planteó que «los jueces tenemos la facultad de moligerar las tasas abusivas. No son reglas fijas, y hay que atender el contexto del crédito y los hechos, pero podemos hacerlo; es una defensa que tiene el consumidor en relación al refinanciamiento. Además, vemos que los bancos no ejecutan los créditos en mora porque no conviene, es un gasto que puede tener cero recuperación, entonces terminan refinanciando las deudas con tasas altísimas. Después, dentro de lo judicial hay distintas cuestiones a tener en cuenta; qué alternativas hay frente a la quiebra, qué consecuencias puede tener, qué herramientas están a disposición para poder efectivamente pagar los créditos, si es necesario recurrir a un profesional, la OMIC, el Colegio de Abogados, etc».